OTA(Online Travel Agency)即在线旅游平台,连接用户与旅游供应商,为用户提供交通、酒店、度假等产品预订服务,通过佣金、广告、增值服务等方式盈利。 根据截止到2025年6月13日的市值数据,全球排名前四的 OTA 平台分别为:
- Booking Holdings 1724亿
- Airbnb 849亿
- 携程 392亿
- Expedia 210亿
(数据来源:同花顺;单位:美元)
其中 Airbnb 并非传统 OTA 平台,其专注住宿领域,为用户提供多样化住宿选择,属于基于共享经济理念的创新型旅游公司,因其商业模式与另外三家差别较大,本次不放在一起讨论。
Booking、携程、Expedia 的主营业务相似,都包括住宿、机票、度假、租车等服务,属于传统 OTA 三巨头,分别在欧洲、中国和美国占主导地位,且都采取多品牌战略,通过收购等方式,使其业务实现全球市场覆盖。
三巨头主要子品牌概览:
Booking:Booking.com(核心,全球酒店预订)、Agoda(亚太酒店预订)、Kayak(比价平台)、Priceline(美国市场的折扣预订平台;Booking 的原始品牌,通过收购欧洲公司推出 Booking.com,之后公司改名为现在熟知的 Booking Holdings)、OpenTable(餐饮预订平台)
携程:携程旅行(核心,国内一站式旅游平台)、去哪儿(国内旅游平台,低价为核心竞争力)、Trip.com(携程海外版)、Skyscanner(全球机票比价平台)
Expedia:Expedia.com(核心,美国综合旅游平台)、Hotels.com(全球酒店垂直预订平台)、Vrbo(全球非标住宿平台)、Travelocity(北美旅行平台)
通过各公司多种多样的子品牌,也可以猜想出曾经的全球旅游市场群雄割据,经过血雨腥风的厮杀(兼购并购),形成某一区域的寡头垄断,才有了今天 OTA 市场三雄争霸的局面。 当然还有个搅局者 Airbnb,通过非标住宿创新,威胁着传统 OTA 行业。Expedia 收购 Airbnb 竞争对手 HomeAway,并推出 Vrbo(非标住宿平台)就是应对 Airbnb 侵蚀住宿市场份额的一种反制。
财务数据
 (数据来源:同花顺;单位:美元)
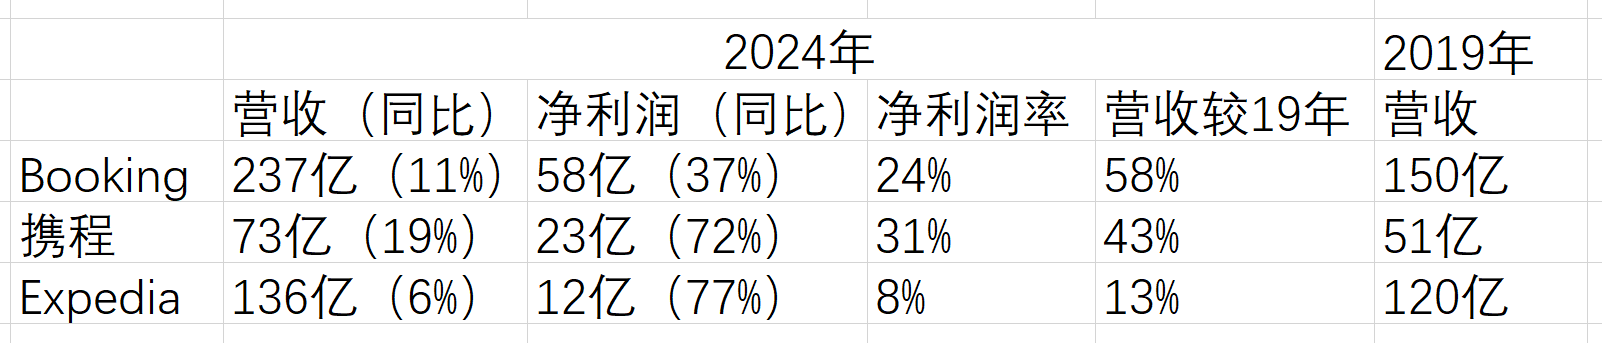
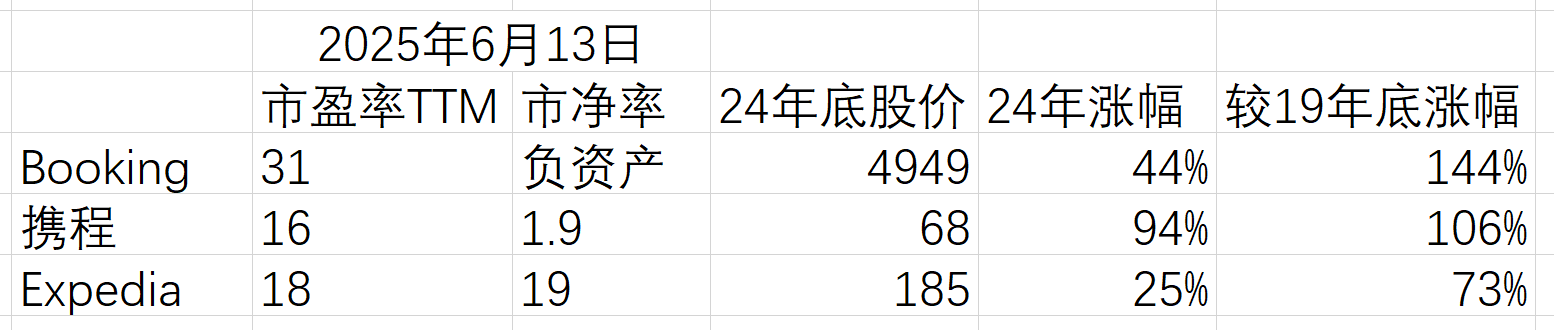
20年席卷全球的新冠疫情,对旅游公司打击很大,到24年,疫情的负面影响基本消化完毕,旅游业回到正常轨道,甚至还能吃到复苏后报复性消费的红利,24年的财务数据也更能体现公司的经营管理情况。
从24年较19年的营收增幅可以看出,Booking 营收增长58%,属于疫情后恢复最好的,反映在股价上也是涨幅超过另外两家。
24年营收增速最高的是携程,同别增长19%,利润增速72%,净利润率31%,表现十分亮眼,24年股价的涨幅也高达94%。
Expedia 从财务数据上可以看出其遇到一些利润的挑战,24年营收约是携程的两倍,净利润却少了约一半,疫情后的发展情况处于落后位置。
综合来看 Booking 老大的位置还是稳稳的,市场也给予其较高的估值,而携程目前以较高的市值可以排到老二,其估值也是目前三家中最低的,之后是 Expedia 通过修复利润,争回失地,还是携程快速发展,稳住第二,等25年财报公布时我们再来分析下。